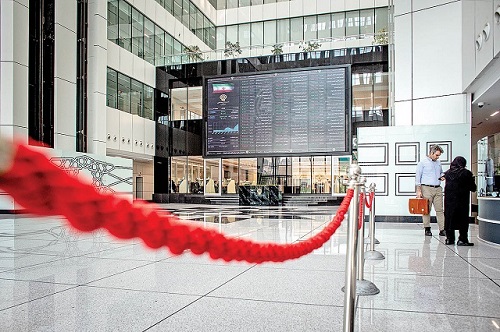
به گزارش اکو اقتصاد، بازار سهام در آخرین روز معاملاتی هفته، پس از دو روز صعود متوالی، با افزایش عرضه در نمادهای بزرگ و عقبنشینی شاخص کل به کار خود پایان داد. در معاملات چهارشنبه ۲۲مهرماه، شاخص کل بورس با افت ۰.۴۱درصدی به سطح ۸میلیون و ۴۲۵هزار واحد رسید؛ درحالیکه شاخص هموزن برخلاف نماگر اصلی، رشد ۰.۲۶درصدی را ثبت کرد. ارزش معاملات خرد نیز در کانال ۵۳همت قرار گرفت و حدود ۴۵۰میلیارد تومان پول توسط سرمایهگذاران حقیقی از بازار خارج شد. این تحولات در شرایطی رقم خورد که شاخصهای سهامی از ابتدای سال جاری بازدهی قابلتوجهی را به ثبت رساندهاند و رشد بیش از ۱۰۰درصدی آنها، بخشی از سرمایهگذاران را به شناسایی سود ترغیب کرده است. در چنین فضایی، افزایش عرضه پس از یک دوره صعود پرشتاب را نمیتوان لزوما نشانهای از تغییر روند بازار دانست؛ چرا که فروش بخشی از داراییها برای تثبیت سود، رفتاری طبیعی در مواجهه با رشد قابلتوجه قیمتهاست. از این منظر، معاملات چهارشنبه را میتوان در چارچوب استراحت بازار پس از یک دوره صعود و ارزیابی دوباره نسبت میان ریسک و بازده تحلیل کرد.
دلایل افزایش عرضه در بازار
بازدهی بیش از ۱۰۰درصدی شاخصهای سهامی از ابتدای سال، موقعیت سرمایهگذاران را در مقایسه با ماههای گذشته تغییر داده است. در چنین شرایطی، بخشی از معاملهگرانی که در سطوح پایینتر قیمتی اقدام به خرید سهام کردهاند، با تحقق بازدهی قابلتوجه، ممکن است ترجیح دهند بخشی از سهام خود را نقد کنند. این تصمیم بهویژه برای سرمایهگذارانی که در دورههای رکودی یا اصلاحی بازار، ریسک نگهداری سهام را پذیرفتهاند، رفتاری قابلانتظار است. در واقع، بازار سهام همواره میان دو نیروی متضاد حرکت میکند؛ از یک سو، خریدارانی قرار دارند که با اتکا به چشمانداز سودآوری شرکتها و انتظارات تورمی، به دنبال تداوم رشد قیمتها هستند و از سوی دیگر، سرمایهگذارانی حضور دارند که پس از کسب بازدهی مناسب، ترجیح میدهند بخشی از سود خود را تثبیت کنند.
هرچه رشد قیمتها در یک بازه زمانی سریعتر باشد، احتمال افزایش عرضه از سوی گروه دوم نیز بیشتر میشود. بنابراین، مشاهده فشار فروش پس از یک دوره صعود قدرتمند، به خودی خود پدیدهای غیرعادی نیست. نکته مهم آن است که شناسایی سود را نباید با خروج قطعی سرمایهگذاران از بازار یا پایان روند صعودی یکسان دانست. بخشی از نقدینگی خارجشده ممکن است در قیمتهای پایینتر دوباره به بازار بازگردد یا به سمت نمادهایی حرکت کند که از منظر ارزشگذاری و چشمانداز سودآوری جذابتر ارزیابی میشوند. از این رو، جهتگیری آتی بازار بیش از آنکه صرفا به میزان عرضه در یک روز وابسته باشد، به توان تقاضا برای جذب این عرضهها بستگی دارد.
واگرایی شاخصها در روز افزایش عرضه
رفتار متفاوت شاخص کل و شاخص هموزن در معاملات چهارشنبه، یکی از نکات قابلتوجه پایان هفته بود. در ابتدای معاملات، هر دو نماگر تحتتاثیر افزایش تقاضا در محدوده مثبت قرار گرفتند، اما با تشدید عرضهها از سقف روزانه فاصله گرفتند. در ادامه، فشار فروش در نمادهای بزرگ و شاخصساز به اندازهای بود که شاخص کل را به محدوده منفی کشاند؛ درحالیکه شاخص هموزن با وجود عقبنشینی از اوج روزانه، همچنان بازدهی مثبت خود را حفظ کرد. این تفاوت نشان میدهد که فشار عرضه در همه بخشهای بازار شدت یکسانی نداشته است. از آنجا که شاخص کل وزن بیشتری به شرکتهای بزرگ اختصاص میدهد، تغییرات قیمت سهام این شرکتها اثر پررنگتری بر مسیر آن دارد.
در مقابل، شاخص هموزن تصویر متفاوتی از وضعیت عمومی سهام ارائه میکند و در آن، شرکتها فارغ از اندازه خود وزن یکسانی دارند. در نتیجه، افت شاخص کل در کنار رشد شاخص هموزن را میتوان نشانهای از تمرکز بیشتر عرضهها در نمادهای بزرگ دانست، نه لزوما افت یکپارچه قیمتها در کلیت بازار. ارزش معاملات خرد در کانال ۵۳همت نیز از تداوم فعالیت قابلتوجه معاملهگران حکایت داشت. با این حال، خروج حدود ۴۵۰میلیارد تومان پول توسط سرمایهگذاران حقیقی نشان داد که در پایان هفته، کفه فروشندگان اندکی سنگینتر بوده است. برای ارزیابی اهمیت این خروج پول، باید روند آن در چند روز متوالی بررسی شود؛ زیرا یک روز خروج نقدینگی، بهتنهایی برای نتیجهگیری درباره تغییر پایدار رفتار سرمایهگذاران کافی نیست.
حباب منفی صندوقهای اهرمی زیر ذرهبین
در کنار رفتار شاخصها و جریان نقدینگی، تداوم حباب منفی در صندوقهای اهرمی همچنان از موضوعات بحثبرانگیز بازار سهام است. معامله شدن واحدهای این صندوقها با قیمتی پایینتر از ارزش خالص داراییهای آنها میتواند نشاندهنده فاصله میان انتظارات سرمایهگذاران و ارزش داراییهای پایه باشد. با این حال، میزان این فاصله بهتنهایی برای ارزیابی جذابیت سرمایهگذاری کافی نیست و عواملی مانند ساختار صندوق، هزینهها، شرایط بازار و ریسکهای مرتبط با اهرم نیز باید در نظر گرفته شوند. تداوم حباب منفی در این صندوقها در شرایطی اهمیت پیدا میکند که بخشی از سرمایهگذاران پس از رشد قابلتوجه بازار، در حال بازنگری در ترکیب داراییهای خود هستند.
در چنین فضایی، تفاوت میان قیمت معاملاتی و ارزش خالص داراییها میتواند به یکی از معیارهای تصمیمگیری معاملهگران تبدیل شود؛ هرچند این فاصله لزوما در کوتاهمدت از بین نمیرود. در مجموع، پایان هفته با افت محدود شاخص کل، رشد شاخص هموزن و خروج اندک پول حقیقیها همراه شد؛ مجموعهای از نشانهها که بیش از آنکه بهتنهایی از تغییر روند حکایت کنند، ضرورت تفکیک اصلاح مقطعی از چرخش پایدار بازار را یادآوری میکنند. پس از رشد بیش از ۱۰۰ درصدی شاخصها از ابتدای سال، شناسایی سود از سوی بخشی از سرمایهگذاران رفتاری منطقی است. آنچه مسیر بعدی بورس را مشخص خواهد کرد، توان بازار در جذب عرضهها، تداوم ورود نقدینگی و حفظ تقاضا در سطوح قیمتی جدید است.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید