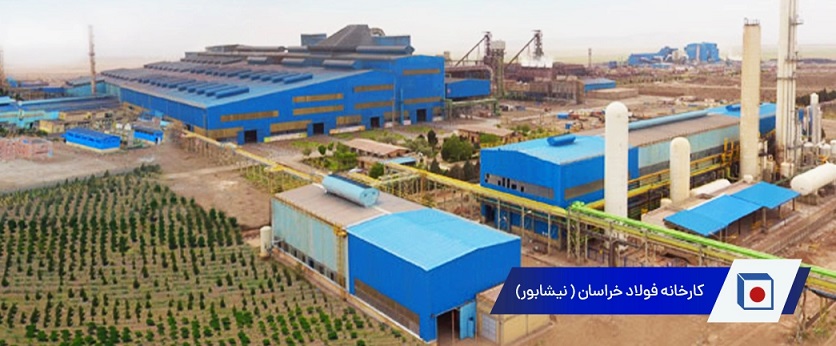
به گزارش اکو اقتصاد، صورتهای مالی میاندورهای حسابرسینشده مجتمع فولاد خراسان برای دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، از رشد قابل توجه درآمد و سودآوری این شرکت بورسی حکایت دارد. بر اساس اطلاعات منتشرشده، درآمد عملیاتی فخاس از ۱۲۸ هزار و ۲۵۵ میلیارد و ۱۹۴ میلیون ریال در ششماهه نخست سال گذشته به ۲۸۲ هزار و ۱۰۱ میلیارد و ۶۶۲ میلیون ریال رسیده است؛ افزایشی معادل حدود ۱۲۰ درصد که نشان میدهد درآمد شرکت در این دوره بیش از دو برابر شده است.
تمام مبالغ این گزارش بر اساس واحد صورت مالی، یعنی میلیون ریال، محاسبه شدهاند و در مواردی که برای خوانایی از همت استفاده میشود، هر همت معادل هزار میلیارد تومان در نظر گرفته شده است.
رشد درآمد و جهش سود ناخالص
درآمد عملیاتی فخاس در نیمه نخست سال جاری به حدود ۲۸.۲۱ همت رسیده است. همزمان، بهای تمامشده درآمدهای عملیاتی از ۱۱۴ هزار و ۸۳۶ میلیارد ریال در دوره مشابه سال گذشته به ۲۱۵ هزار و ۸۸۴ میلیارد ریال افزایش یافته که معادل رشد حدود ۸۸ درصدی است.
نکته مثبت در این مقایسه آن است که رشد درآمد عملیاتی از افزایش بهای تمامشده پیشی گرفته است. نتیجه این تفاوت در سود ناخالص شرکت نمایان میشود؛ سودی که از ۱۳ هزار و ۴۱۹ میلیارد ریال در ششماهه نخست سال گذشته به ۶۶ هزار و ۲۱۷ میلیارد ریال در دوره جاری رسیده و حدود ۳۹۳ درصد رشد کرده است.
حاشیه سود ناخالص فخاس نیز از حدود ۱۰.۵ درصد به ۲۳.۵ درصد افزایش یافته است. این تغییر نشان میدهد سهم بیشتری از درآمد شرکت پس از کسر بهای تمامشده باقی مانده است. بهبود این شاخص از نقاط قوت عملکرد دوره جاری به شمار میرود؛ با این حال، برای مشخص شدن عوامل دقیق آن باید اطلاعات مربوط به مقدار فروش، ترکیب محصولات، نرخهای فروش و جزئیات هزینههای تولید بررسی شود.
سود عملیاتی بیش از چهار برابر شد
سود عملیاتی مجتمع فولاد خراسان در ششماهه نخست سال جاری به ۶۱ هزار و ۵۴۲ میلیارد ریال، معادل حدود ۶.۱۵ همت، رسیده است. این رقم در مقایسه با سود عملیاتی ۱۲ هزار و ۷۲۴ میلیارد ریالی دوره مشابه سال قبل، حدود ۳۸۴ درصد افزایش یافته است.
حاشیه سود عملیاتی شرکت نیز از حدود ۹.۹ درصد به ۲۱.۸ درصد رسیده است؛ به این معنا که شرکت در دوره جاری از هر ۱۰۰ واحد درآمد عملیاتی، حدود ۲۱.۸ واحد سود عملیاتی شناسایی کرده است.
هزینههای فروش، اداری و عمومی فخاس در این دوره ۶ هزار و ۴۸۹ میلیارد ریال بوده که نسبت به ۴ هزار و ۳۳۳ میلیارد ریال دوره مشابه سال گذشته حدود ۵۰ درصد افزایش دارد. با وجود رشد این هزینهها، نسبت آنها به درآمد عملیاتی از حدود ۳.۴ درصد به ۲.۳ درصد کاهش یافته است. بنابراین، وزن نسبی هزینههای اداری و فروش در مقایسه با درآمد شرکت کمتر شده است.
در مقابل، سایر درآمدهای شرکت از ۳ هزار و ۷۱۶ میلیارد ریال به ۲ هزار و ۱۷ میلیارد ریال کاهش یافته است. این افت نشان میدهد رشد سودآوری دوره جاری را نمیتوان به افزایش سایر درآمدها نسبت داد و بهبود سود ناخالص و عملکرد عملیاتی نقش مهمتری در توضیح این تغییر دارند.
هزینههای مالی؛ عاملی مهم در سود نهایی
یکی از موارد قابل توجه در صورت سود و زیان فخاس، هزینههای مالی شرکت است. این هزینهها در ششماهه نخست سال جاری به ۱۰ هزار و ۱۰۵ میلیارد ریال رسیدهاند؛ در حالی که رقم مشابه سال گذشته ۶ هزار و ۸۴۷ میلیارد ریال بود. به این ترتیب، هزینههای مالی حدود ۴۸ درصد افزایش یافته است.
با وجود این افزایش، نسبت هزینههای مالی به درآمد عملیاتی از حدود ۵.۳ درصد به ۳.۶ درصد کاهش پیدا کرده است. بنابراین، اگرچه مبلغ هزینههای مالی بیشتر شده، رشد سریعتر درآمد شرکت باعث شده فشار نسبی این هزینهها بر درآمد عملیاتی کاهش یابد.
سایر درآمدها و هزینههای غیرعملیاتی نیز از ۵ هزار و ۱۲۸ میلیارد ریال به ۳ هزار و ۹۳۵ میلیارد ریال رسیدهاند. کاهش این قلم، در کنار افزایش هزینههای مالی، از عواملی است که باید در تحلیل فاصله میان سود عملیاتی و سود نهایی مورد توجه قرار گیرد.
سود خالص ۴.۱۵ همتی و رشد ۳۶۹ درصدی
سود پیش از مالیات فولاد خراسان در دوره ششماهه جاری به ۵۵ هزار و ۳۷۲ میلیارد ریال رسیده است؛ رقمی که نسبت به ۱۱ هزار و ۵ میلیارد ریال دوره مشابه سال گذشته حدود ۴۰۳ درصد افزایش دارد.
هزینه مالیات بر درآمد نیز از ۲ هزار و ۱۵۷ میلیارد ریال به ۱۳ هزار و ۹۰۶ میلیارد ریال افزایش یافته است. این تغییر نشان میدهد بخشی از رشد سود پیش از مالیات در مرحله محاسبه سود نهایی، تحت تأثیر هزینه مالیات قرار گرفته است.
در نهایت، سود خالص شرکت به ۴۱ هزار و ۴۶۶ میلیارد ریال، معادل حدود ۴.۱۵ همت، رسیده است. این رقم در مقایسه با سود خالص ۸ هزار و ۸۴۸ میلیارد ریالی دوره مشابه سال قبل، حدود ۳۶۹ درصد رشد نشان میدهد.
حاشیه سود خالص نیز از حدود ۶.۹ درصد به ۱۴.۷ درصد افزایش یافته است. بنابراین، رشد سود خالص فخاس تنها ناشی از افزایش درآمد نیست؛ بهبود حاشیه سود ناخالص و عملیاتی نیز در این عملکرد نقش داشتهاند.
سود هر سهم و وضعیت سرمایه
سود پایه هر سهم فخاس از ۸۹ ریال در ششماهه نخست سال گذشته به ۳۳۳ ریال در دوره جاری رسیده است. این تغییر با رشد سود خالص شرکت همراستاست. سرمایه ثبتشده نیز در هر دو دوره ۱۲۴ هزار و ۵۰۰ میلیارد ریال بوده و تغییری نکرده است؛ بنابراین، در اطلاعات ارائهشده افزایش سرمایهای که مقایسه سود هر سهم را تحت تأثیر قرار دهد، مشاهده نمیشود.
البته در گزارش، سود خالص هر سهم برای دوره مشابه سال گذشته ۷۱ ریال درج شده، در حالی که سود پایه هر سهم همان دوره ۸۹ ریال اعلام شده است. این اختلاف نیازمند بررسی مبنای محاسبه سود هر سهم، میانگین موزون تعداد سهام و جزئیات گزارشگری است و بدون اطلاعات تکمیلی نمیتوان آن را خطای قطعی دانست.
عملکرد ششماهه مجتمع فولاد خراسان در سال ۱۴۰۵ از بهبود قابل توجه شاخصهای مالی حکایت دارد. رشد ۱۲۰ درصدی درآمد عملیاتی، افزایش ۳۹۳ درصدی سود ناخالص و رشد ۳۶۹ درصدی سود خالص نشان میدهد شرکت در این دوره حاشیه سود بالاتری ثبت کرده است. مهمترین نقطه قوت گزارش، پیشی گرفتن رشد درآمد از رشد بهای تمامشده است؛ در مقابل، افزایش هزینههای مالی و مالیات از عواملی هستند که باید در ارزیابی سود نهایی مورد توجه قرار گیرند. بررسی گزارشهای ماهانه، جزئیات فروش و تولید و صورت جریان وجوه نقد میتواند تصویر دقیقتری از پایداری این روند ارائه دهد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید