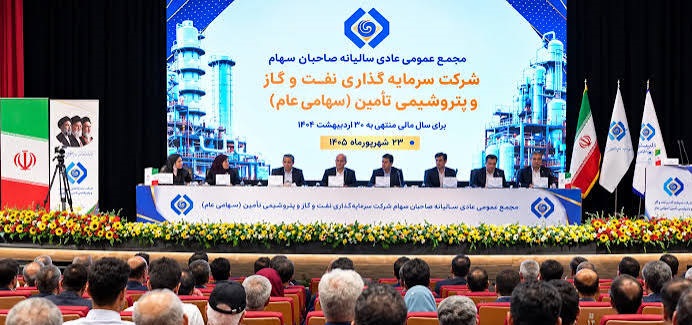
به گزارش اکواقتصاد، مجمع عمومی عادی سالیانه شرکت سرمایهگذاری نفت، گاز و پتروشیمی تأمین (تاپیکو) با حضور ۹۳ درصد سهامداران برگزار شد؛ مجمعی که در آن علاوه بر تصویب صورتهای مالی و تقسیم سود نقدی ۳۱۰۰ ریالی به ازای هر سهم، عملکرد مالی و عملیاتی هلدینگ، برنامه افزایش سرمایه، وضعیت شرکتهای زیرمجموعه، سیاست اصلاح پرتفوی، برنامه عرضه اولیه نفت ستاره خلیجفارس و شیمیبافت و همچنین مهمترین چالشهای پیشروی شرکتهایی مانند پتروشیمی خراسان و پتروشیمی آبادان تشریح شد.
در این مجمع، نماینده شستا و رئیس جلسه با اشاره به سیاستهای تاپیکو اعلام کرد که عرضه اولیه سهام شرکت نفت ستاره خلیجفارس در بازار سرمایه در دستور کار قرار دارد و نخستین جلسه برای آغاز فرآیند عرضه این شرکت برگزار شده است. همچنین در پایان مجمع، سهامداران با تقسیم ۳۱۰۰ ریال سود نقدی به ازای هر سهم موافقت کردند.
تاپیکو در سال مالی گذشته با رشد قابل توجه سودآوری همراه بوده است. درآمد تلفیقی گروه به ۱۶۵ همت و سود خالص تلفیقی به ۵۵ همت رسید. در شرکت اصلی نیز ۳۶ همت درآمد عملیاتی و ۳۳ همت سود خالص محقق شد. از سود شرکت اصلی، ۲۲ همت از محل شرکتهای غیرکنترلی و ۱۳ همت از شرکتهای کنترلی به دست آمده است.
سود سالانه تلفیقی تاپیکو نسبت به سال مالی قبل ۸۲ درصد افزایش یافته و سود خالص منتسب به سهامداران شرکت اصلی نیز با رشد ۱۰۰ درصدی به ۴۴ همت رسیده است. مجموع داراییهای گروه ۲۱۹ همت، بدهیها ۱۱۹ همت و سرمایه ثبتشده شرکت ۱۰ همت اعلام شد. درآمد حاصل از سود سرمایهگذاریهای شرکت اصلی نیز به ۳۵.۶ همت رسیده که ۳۸ درصد آن از شرکتهای کنترلی و ۶۲ درصد از شرکتهای غیرکنترلی حاصل شده است.
از نظر سهم شرکتها در سودآوری تاپیکو، نفت ستاره خلیجفارس با سهم ۳۶ درصدی در صدر قرار دارد و پس از آن هلدینگ خلیجفارس با ۱۱ درصد و پتروشیمی نوری با ۱۰ درصد قرار گرفتهاند.
سرمایه ۱۰ همتی تاپیکو متناسب با ابعاد هلدینگ نیست
روحالله شهیدیپور، مدیرعامل تاپیکو، در تشریح عملکرد هلدینگ گفت سرمایه ثبتشده ۱۰ همتی شرکت متناسب با ابعاد فعالیت، میزان فروش و سودآوری مجموعه نیست و این موضوع طی دو سال گذشته با سهامداران مطرح شده است. به گفته وی، طرح افزایش سرمایه نیز تهیه شده و بخشی از این افزایش سرمایه میتواند از محل سود انباشته انجام شود؛ مسیری که در صورت همراهی سهامداران، با چالش کمتری مواجه خواهد بود.
شهیدیپور با اشاره به دشواری افزایش سرمایه از محل آورده نقدی و مطالبات، افزود تاپیکو سال گذشته ۲.۷ همت در افزایش سرمایه شرکتهای زیرمجموعه مشارکت کرده است. به گفته وی، با توجه به محدودیتهای تأمین نقدینگی شستا، روشهای مختلفی برای افزایش سرمایه بررسی شده و با احتمال بالا، افزایش سرمایههایی که بار نقدینگی قابل توجهی برای شرکت ایجاد نکنند، در سال جاری انجام خواهد شد.
رئیس مجمع نیز اعلام کرد در صورت ارائه گزارش توجیهی، امکان استفاده از اندوخته سرمایهای برای افزایش سرمایه وجود دارد.
مدیرعامل تاپیکو در ادامه، رشد ۲۰۰ درصدی ارزش بازار هلدینگ نسبت به سال گذشته را مورد اشاره قرار داد و گفت ارزش بازار شرکت به ۴۶۵ همت رسیده است؛ رقمی که بازدهی آن از رشد ۱۷۸ درصدی شاخص کل بورس بیشتر بوده و تاپیکو را در رتبه دهم ارزش بازار قرار داده است. همچنین بازدهی یکساله تاپیکو حدود ۲۰۰ درصد در برابر رشد ۱۸۰ درصدی طلا اعلام شد.
به گفته شهیدیپور، تاپیکو اکنون حدود ۱۰ درصد از صنعت نفت و پتروشیمی و ۱۳ درصد از صنعت سلولزی کشور را در اختیار دارد. این هلدینگ دارای ۹۰ شرکت زیرمجموعه است که ۵۲ شرکت در زمره شرکتهای کنترلی قرار دارند و ۱۹ شرکت نیز در بازار سرمایه حضور دارند.
مدیرعامل تاپیکو از جهش سودآوری نفت ستاره خلیجفارس، پایدارسازی جریان نقدی، تداوم تولید و فروش شرکتها در شرایط بحران، تقویت جایگاه هلدینگ در بازار سرمایه، عرضه اولیه پتوسعه، درج نماد شیمیبافت، توسعه هدفمند سرمایهگذاریها، ساماندهی شرکتهای زیانده و بهبود مدیریت منابع ارزی بهعنوان بخشی از مهمترین دستاوردهای سال گذشته یاد کرد.
به گفته وی، ۱۰۰ درصد تعهدات ارزی تاپیکو نیز رفع شده است. در سال گذشته ۲ میلیارد و ۳۱ میلیون دلار منابع ارزی وارد کشور شد و ۳۵۰ میلیون دلار مصارف ارزی به ثبت رسید؛ در نتیجه تراز ارزی مثبت هلدینگ به یک میلیارد و ۶۸۱ میلیون دلار رسید. شهیدیپور همچنین تأکید کرد با احتساب نفت ستاره خلیجفارس، تاپیکو حدود ۲ میلیارد دلار برای کشور ارزآوری دارد و تلاش شده ارز مورد نیاز شرکتهای زیرمجموعه از منابع داخلی گروه تأمین شود.
در حوزه بازار سرمایه نیز معاملات ارزی قیر در رینگ بینالملل بورس کالا برای نخستینبار در نفت پاسارگاد به ارزش بیش از ۴۱ میلیون دلار انجام شد و عرضه صادراتی متانول، LPG و اوره در بورسهای کالایی به ارزش ۵۳ میلیون دلار صورت گرفت. استفاده از گواهی صرفهجویی انرژی برای تأمین خوراک پتروشیمی فناوران و خراسان نیز ۷۲۰ میلیارد تومان سود برای گروه به همراه داشته است.
تاپیکو همچنین در حال پیگیری پذیرش کالاهای جدیدی مانند روغن فینیش، لاستیک، تسمه نقاله، لولههای پلیکا و پلیاتیلنی در بورسهای کالا و انرژی است و خرید آخال از بورس کالا برای تولید محصولات کاغذی و استفاده از معافیتهای مالیاتی صادرات از طریق بورس کالا نیز در دستور کار قرار گرفته است.
شهیدیپور با اشاره به ساختار پرتفوی تاپیکو گفت بخش قابل توجهی از این پرتفوی در سالهای گذشته از محل رد دیون دولت شکل گرفته و به همین دلیل برخی شرکتها با قدمت بالا و فناوریهای قدیمی در سبد هلدینگ قرار دارند. وی پتروشیمی آبادان، گاز لوله و چوکا را از جمله شرکتهایی دانست که با چالشهای خاص خود مواجه بودهاند.
به گفته وی، پتروشیمی آبادان پس از حدود دو سال فعالیت محدود، از آبان و آذر سال گذشته به تدریج به مدار تولید بازگشت و گاز لوله نیز در مجموعه PIC با بهبود مدیریت از زیاندهی خارج شد. با این حال، شرکتهایی مانند چوکا همچنان با چالش تأمین مواد اولیه مواجهاند. شهیدیپور همچنین با اشاره به مازاد تولید متانول در کشور گفت بخش قابل توجهی از این محصول باید صادر شود.
در گروه صنعتی بارز نیز توسعه فاز نخست کارخانه کرمان با هدف افزایش ۲۶ هزار تنی ظرفیت و احداث نیروگاه خورشیدی ۱۰ مگاواتی در کرمان از پروژههای مهم اعلام شد.
در بخش سرمایهگذاری، شهیدیپور از خرید سهام هلدینگ خلیجفارس در هر سه مرحله عرضه و به قیمت تابلو خبر داد؛ سرمایهگذاریای که به گفته وی نقش قابل توجهی در سودآوری گروه داشته است.
از سوی دیگر، سیاست اصلاح پرتفوی و تمرکز بر زنجیره تخصصی نفت، گاز و پتروشیمی از محورهای مهم برنامههای آتی تاپیکو است. بر این اساس، شرکتهای غیرمرتبط از جمله برخی شرکتهای سلولزی و کاغذی در مسیر واگذاری به خریداران نقدی قرار گرفتهاند. همچنین تکمیل فرآیند پذیرش و عرضه شرکتهایی مانند شیمیبافت، حریر خوزستان و نفت ستاره خلیجفارس دنبال میشود.
پروژه کلرآلکالی غدیر و پارک متانول پتروشیمی فناوران نیز در فهرست طرحهای اولویتدار تاپیکو قرار دارند.
یکی از مهمترین ریسکهای عملیاتی مطرحشده در مجمع، وضعیت تأمین گاز پتروشیمی خراسان بود. شهیدیپور اعلام کرد این شرکت در سال جاری ممکن است حدود چهار تا پنج ماه با قطعی گاز مواجه شود. واردات گاز از ترکمنستان و تأمین گاز از محل صرفهجویی مصرف انرژی دو سناریویی است که برای مدیریت این محدودیت در حال بررسی است.
نفت ستاره خلیجفارس؛ ارزش ۱۱۰۰ همتی و سود ۱۰۰ همتی در پنج ماه
بخش قابل توجهی از مباحث مجمع به شرکت نفت ستاره خلیجفارس اختصاص داشت؛ شرکتی که اکنون یکی از مهمترین داراییهای تاپیکو محسوب میشود. شهیدیپور اعلام کرد ارزش این پالایشگاه که در پایان سال گذشته حدود ۷۸۰ همت برآورد شده بود، در ارزشگذاری جدید به حدود ۱۱۰۰ همت رسیده است.
نفت ستاره خلیجفارس در سال ۱۴۰۴ حدود ۴۷ همت سود ساخته و در پنج ماه نخست سال جاری نیز ۷۷۰ همت درآمد و ۱۰۰ همت سود ثبت کرده است. بر همین اساس، مدیرعامل تاپیکو انتظار دارد سود سالانه ستاره بهمراتب بالاتر از ۴۷ همت سال گذشته باشد.
این پالایشگاه بزرگترین پالایشگاه میعانات گازی جهان معرفی شد و ظرفیت آن از ۳۶۰ هزار بشکه اولیه به حدود ۴۵۰ تا ۴۵۵ هزار بشکه در روز افزایش یافته است. خوراک فعلی پالایشگاه حدود ۴۳۵ هزار بشکه در روز است.
مدیرعامل نفت ستاره خلیجفارس در پاسخ به پرسش سهامداران توضیح داد حتی در صورت کاهش خوراک تا ۴۲۰ هزار بشکه در روز، تولید محصولات اصلی با افت قابل توجهی مواجه نخواهد شد و کاهش احتمالی بیشتر در محصولات ویژه و برخی فرآوردههای خاص خود را نشان خواهد داد.
به گفته وی، طراحی پالایشگاه مدرن است و دو واحد هیدروژنی برای تولید گازوئیل در اختیار دارد و فرآوردههای تولیدی مطابق استانداردهای یورو تولید میشوند. وی درباره بنزین نیز به الزامات و ملاحظات مربوط به اکتان اشاره کرد و نفتا را با خوراک دولت تهاتر دانست.
تولید روزانه بنزین ستاره حدود ۴۵ میلیون لیتر اعلام شد و با اجرای طرح اختلاط نفتا، تولید روزانه این محصول تا ۵۱ میلیون لیتر افزایش یافته است. همچنین اجرای طرح جدید تقطیر، ورود روزانه ۲۰ هزار بشکه نفت سبک به سبد خوراک پالایشگاه را دنبال میکند.
یکی دیگر از مباحث مهم، وضعیت بدهیهای ارزی نفت ستاره بود. این پالایشگاه در سالهای گذشته یک وام یک میلیارد و ۲۰۰ میلیون یورویی دریافت کرده بود که منابع آن برای ساخت پالایشگاه اختصاص یافت و مقرر بود بازپرداخت آن از طریق تحویل فرآورده انجام شود.
طبق توضیحات ارائهشده، نفت ستاره از سال ۱۳۹۹ و رسیدن به ظرفیت کامل، مازاد تجمعی ایجاد کرده و این رقم در سال ۱۴۰۱ به یک میلیارد و ۵۵ میلیون یورو رسیده است. در سال مالی گذشته نیز یک میلیارد و ۸۴۴ میلیون یورو بیشتر از ارزش خوراک دریافتی به دولت پرداخت شده و به گفته مدیرعامل، اصل وام، بهره، وجه التزام و بهره مرکب آن تسویه شده است.
در حال حاضر ۲۹۱ میلیون یورو از بدهی وام نیکو باقی مانده که پیشبینی میشود امسال تسویه شود. بدهی ارزی جاری پالایشگاه به پیمانکار سازنده نیز حدود ۲۳۵ میلیون یورو اعلام شد.
از سوی دیگر، موضوع اصلاح دفاتر و نحوه ثبت بدهیهای ارزی نفت ستاره نیز در مجمع مطرح شد. شهیدیپور گفت اصلاحات در دفاتر تاپیکو انجام شده و صورتجلسات مربوط با حضور ذینفعان اصلی به امضا رسیده است. این موضوع برای اصلاح دفاتر شرکت پالایش و پخش در مسیر دریافت مصوبه دولت قرار دارد و از نگاه تاپیکو، بدهی عملاً به دولت منتقل شده و نگرانی بابت بدهی نفت ستاره وجود ندارد.
در بخش دیگری از مباحث، نرخ تخفیف خوراک نفت ستاره نیز مورد توجه قرار گرفت. مدیرعامل این شرکت اعلام کرد این نرخ هنوز نهایی نشده و در صورت تصویب، تخفیف خوراک از ۲.۱ دلار به ۳.۱ دلار افزایش خواهد یافت.
مجموع سوخت و ضایعات پالایشگاه حدود ۷ تا ۸ درصد اعلام شد و کرکاسپرد نیز به ۴۰ تا ۵۰ دلار رسیده و در برخی محصولات خاص تا ۱۰۰ دلار افزایش یافته است.
شهیدیپور همچنین از پیگیری طرح کیفیسازی و تقسیم ۶۰ درصدی سود نفت ستاره خبر داد و تأکید کرد با توجه به نیاز نقدینگی شستا، تاپیکو پیگیر این موضوع است. در عین حال، توضیح داده شد که ۴۰ درصد سود اختصاصیافته به اندوخته صرفاً برای کیفیسازی نیست و طرحهای توسعهای و سرمایهای را نیز پوشش میدهد.
در حوزه بازار سرمایه نیز سیاست تاپیکو، عرضه اولیه نفت ستاره خلیجفارس است و نخستین جلسه برای آغاز فرآیند این عرضه برگزار شده است. عرضه شیمیبافت و حریر خوزستان نیز در برنامه قرار دارد.
پتروشیمی آبادان؛ از بازگشت به تولید تا برنامه نوسازی و توسعه
در بخش پایانی مجمع، مدیرعامل پتروشیمی آبادان گزارشی از وضعیت این شرکت ارائه کرد؛ شرکتی که پس از دورهای طولانی از مشکلات عملیاتی و توقف بخش قابل توجهی از واحدها، با حمایت تاپیکو، شستا و سازمان تأمین اجتماعی به مدار تولید بازگشته است.
مدیرعامل پتروشیمی آبادان اعلام کرد شرکت اکنون قادر است هزینههای جاری خود را تأمین کند و سه ماه اخیر را با سودآوری پشت سر گذاشته است. به گفته وی، حقوق کارکنان نیز از اردیبهشتماه تاکنون بهموقع پرداخت شده و هدف مدیریت این است که سال ۱۴۰۵ با سودآوری به پایان برسد.
این شرکت حدود ۱۲۰۰ تا ۱۳۰۰ نفر نیروی انسانی دارد و در سه ماه از پنج ماه اخیر سودآور بوده است.
مدیرعامل آبادان، پایداری تولید و اجرای طرحهای توسعه را دو اولویت اصلی شرکت عنوان کرد و گفت پتروشیمی آبادان با قدمتی حدود ۵۶ تا ۵۷ سال، با فرسودگی تجهیزات مواجه است و نوسازی و بهسازی برای حفظ پایداری تولید ضرورت دارد.
وی همچنین از آغاز اقدامات مربوط به مهندسی پایه پروژه کلرآلکالی و تقویت طرحهای توسعه در بخش برشهای بوتان خبر داد و افزایش سرمایه را یکی از مسائل مهم پیشروی شرکت دانست؛ موضوعی که به گفته وی، با توجه به پیچیدگیهای موجود در حال بررسی توسط سهامدار عمده است.
پتروشیمی آبادان پس از جدایی از پالایشگاه و قرار گرفتن در ساختار مستقل، طی سالهای گذشته با مشکلات مختلفی از جمله چالش تأمین خوراک مواجه بوده است. بخش عمده واحدهای شرکت در مقطعی از سرویس خارج بودند، اما با حمایت مجموعه تاپیکو، شستا و تأمین اجتماعی، واحدها به تدریج راهاندازی شدند و شرکت اکنون به مرحلهای رسیده که قادر است هزینههای خود را از محل منابع داخلی تأمین کند.
در عین حال، واگذاری پتروشیمی آبادان نیز از برنامههای مورد بررسی تاپیکو است. شهیدیپور اعلام کرد این موضوع منتفی نیست، قیمتگذاری شرکت انجام شده و مذاکراتی با برخی متقاضیان صورت گرفته است.
مجمع تاپیکو در نهایت تصویری از یک هلدینگ با رشد قابل توجه سودآوری، داراییهای ارزشمند و ظرفیت بالای ارزی ارائه کرد؛ هلدینگی که در کنار اتکا به شرکتهایی مانند نفت ستاره خلیجفارس برای تقویت سودآوری، همزمان در حال اصلاح پرتفوی، واگذاری داراییهای غیرمرتبط، افزایش سرمایه، توسعه پروژههای جدید و آمادهسازی برخی شرکتها برای ورود به بازار سرمایه است.
در این میان، ارزشگذاری ۱۱۰۰ همتی نفت ستاره خلیجفارس، سود ۱۰۰ همتی این شرکت در پنج ماه، رشد تولید بنزین، برنامه ورود نفت سبک به سبد خوراک، عرضه اولیه احتمالی ستاره، ساماندهی پتروشیمی آبادان و ریسک قطعی چهار تا پنج ماهه گاز پتروشیمی خراسان از مهمترین محورهای مجمع امسال تاپیکو بود؛ مجمعی که در پایان آن، تقسیم ۳۱۰۰ ریال سود نقدی به ازای هر سهم نیز به تصویب سهامداران رسید.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید