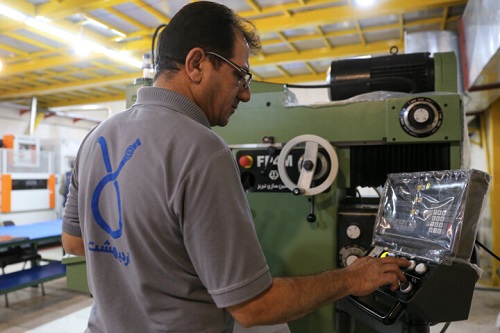
به گزارش اکو اقتصاد، تامین سرمایه در گردش یکی از چالشهای مستمر بنگاههای اقتصادی است زیرا واحدهای تولیدی و خدماتی برای ادامه فعالیت خود به منابع مالی مستمر نیاز دارند تا بتوانند مواد اولیه تهیه کنند، تجهیزات مورد نیاز را بخرند و هزینههای جاری فعالیتشان را بپردازند. در شرایطی که دسترسی به تسهیلات بانکی با محدودیتهایی همراه است، تاخیر در تامین منابع مالی میتواند روند خرید نهادهها و در نهایت تولید و عرضه کالا و خدمات را مختل کند.
در چنین شرایطی، توسعه ابزارهای تامین مالی زنجیره تولید میتواند راهی برای پاسخ به بخشی از نیاز بنگاهها باشد. کارت تأمینیار تولید که شیوهنامه اجرایی آن در هشتمین جلسه کمیسیون عملیات پولی و اعتباری بانک مرکزی در هشتم مهرماه ۱۴۰۵ به تصویب رسید و در ۲۸ مهرماه به شبکه بانکی ابلاغ شد، با همین هدف طراحی شده است؛ یعنی تأمین اعتبار برای خرید کالا و خدمات، بدون آنکه کل مبلغ معامله الزاماً به شکل وجه نقد در اختیار خریدار قرار گیرد.
تأمین اعتبار به جای پرداخت نقدی
بر اساس شیوهنامه بانک مرکزی، کارت تامینیار تولید ابزاری اعتباری مبتنی بر اوراق گام است که مؤسسات اعتباری میتوانند برای واحدهای کسبوکار واجد شرایط صادر کنند. در این سازوکار، دارنده کارت از پذیرندگان طرف قرارداد، کالا و خدمات مورد نیاز خود را خریداری میکند و بانک، معادل بهای خرید را در قالب اوراق گام به نفع فروشنده تأمین میکند.
به این ترتیب، خریدار میتواند نیاز عملیاتی خود را برطرف کند و فروشنده نیز به جای دریافت فوری وجه نقد، اوراقی دریافت میکند که در چارچوب ضوابط مربوط قابل تسویه است. این روش، تأمین مالی خریدار و تسویه مطالبات فروشنده را در قالب یک سازوکار اعتباری به یکدیگر پیوند میدهد و امکان میدهد منابع مالی با تمرکز بر نیاز واقعی بنگاه به خرید کالا و خدمات به کار گرفته شود.
جامعه هدف این ابزار، اشخاص حقیقی دارای مجوز فعالیت از مراجع قانونی است که در حوزه تولید کالا یا خدمات فعالیت میکنند. سقف اعتبار کارت نیز حداکثر پنج برابر سقف تسهیلات قرضالحسنه به اصناف تعیین شده است؛ رقمی که بر اساس اعلام بانک مرکزی به ۵۰ میلیارد ریال میرسد. البته میزان اعتبار هر متقاضی به ارزیابی توان مالی، اعتبارسنجی و ظرفیت اعتباری او بستگی دارد و تخصیص سقف حداکثری برای همه متقاضیان تضمین نشده است.
مدیریت نقدینگی و کاهش فشار بر منابع بانکی
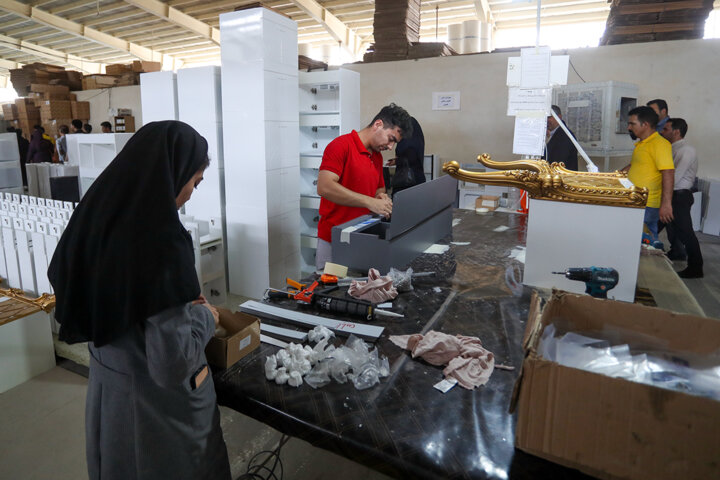
اهمیت کارت تأمینیار تولید را میتوان از دو منظر مدیریت نقدینگی بنگاهها و افزایش کارایی تخصیص منابع بانکی بررسی کرد. در سطح بنگاه، استفاده از اعتبار برای خرید مواد اولیه و تجهیزات میتواند نیاز به پرداخت نقدی فوری را کاهش دهد. به این ترتیب، واحد کسبوکار فرصت بیشتری برای مدیریت جریان وجوه خود خواهد داشت و میتواند منابع نقدی موجود را برای سایر هزینههای ضروری، از جمله پرداخت دستمزد، هزینههای جاری و تعهدات کوتاهمدت، حفظ کند. همچنین، امکان خرید اعتباری میتواند از وقفه در تأمین نهادههای تولید، در مواردی که کمبود نقدینگی مانع خرید است، جلوگیری کند.
در سطح شبکه بانکی نیز این ابزار، ظرفیت هدایت اعتبارات به سمت معاملات مرتبط با فعالیت اقتصادی را فراهم میکند. تفاوت مهم این شیوه با پرداخت نقدی بدون محدودیت مصرف آن است که اعتبار کارت برای خرید کالا و خدمات از پذیرندگان طرف قرارداد تعریف شده است. بر همین اساس، استفاده از کارت برای خرید ارز، طلا و سایر داراییهای مالی ممنوع است و مؤسسات اعتباری باید با استفاده از اطلاعات تراکنشها، نوع کالا یا خدمت و مشخصات پذیرنده، بر نحوه مصرف اعتبار نظارت کنند.
این محدودیت میتواند به هدفمندتر شدن مصرف اعتبار کمک کند؛ زیرا منابع تخصیصیافته در چارچوب این ابزار، به جای ورود مستقیم به بازار داراییها، برای تأمین نیازهای عملیاتی بنگاهها در نظر گرفته شده است. با این حال، میزان اثرگذاری آن بر کنترل رشد نقدینگی به نحوه اجرا، حجم استفاده از کارت و چگونگی تأمین منابع و تسویه تعهدات بستگی خواهد داشت.
بازپرداخت بلندمدتتر و الزامات نظارتی
بر اساس شیوهنامه، مدت اعتبار کارت حداکثر شش ماه است، اما بازپرداخت تعهدات مشتری به بانک میتواند مطابق قرارداد و اقساط توافقشده، حداکثر طی ۲۴ ماه انجام شود. در مقابل، سررسید اوراق گام صادرشده برای پذیرندگان، بر اساس توافق با مؤسسه اعتباری، حداقل یک ماه و حداکثر ۱۲ ماه خواهد بود.
این تفاوت زمانی به بنگاه امکان میدهد خریدهای مورد نیاز خود را انجام دهد و بازپرداخت بدهی را در یک دوره طولانیتر برنامهریزی کند. با این حال، موفقیت این سازوکار به تناسب میان دوره بازپرداخت مشتری، سررسید اوراق و توان واقعی بنگاه برای ایفای تعهدات بستگی دارد.
بانکها نیز پیش از صدور کارت موظف به اعتبارسنجی متقاضی، بررسی بدهیهای غیرجاری، تعهدات ارزی ایفانشده و چکهای برگشتی هستند. همچنین، احراز مجوز فعالیت و دریافت اظهارنامه مالیاتی یا صورتهای مالی حسابرسیشده از الزامات صدور کارت است. نظارت بر پذیرندگان، تطبیق صورتحسابها با تراکنشهای ثبتشده و بهروزرسانی حداقل هفتگی تعهدات مشتریان در سامانه مکنا نیز در این شیوهنامه پیشبینی شده است.
در مجموع، کارت تأمینیار تولید میتواند به متنوعسازی ابزارهای تأمین مالی، تسهیل خرید نهادهها و مدیریت بهتر جریان نقدی بنگاهها کمک کند. با این حال، اثر واقعی آن بر تولید و نقدینگی اقتصاد به میزان استقبال کسبوکارها، گستره پذیرندگان، سرعت اجرای مقررات و توان نظام بانکی در مدیریت تعهدات وابسته است. این ابزار زمانی میتواند به بهبود پایدار تأمین مالی تولید منجر شود که دسترسی بنگاههای واجد شرایط به اعتبار را تسهیل کند و همزمان، انضباط اعتباری و نظارت بر مصرف منابع را حفظ کند.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید